Canadian infrastructure and energy M&A outlook
Authors
Infrastructure and energy assets remain top of mind for buyers and sellers at the outset of 2025. There is growing demand for infrastructure and energy projects to meet rising energy needs, pointing to continued M&A opportunities within this space.
This article shares important data points from recent Canadian infrastructure and energy M&A activity, highlighting trends that are expected to shape the deal environment for the remainder of the year.
Sizing up Canadian infrastructure and energy M&A
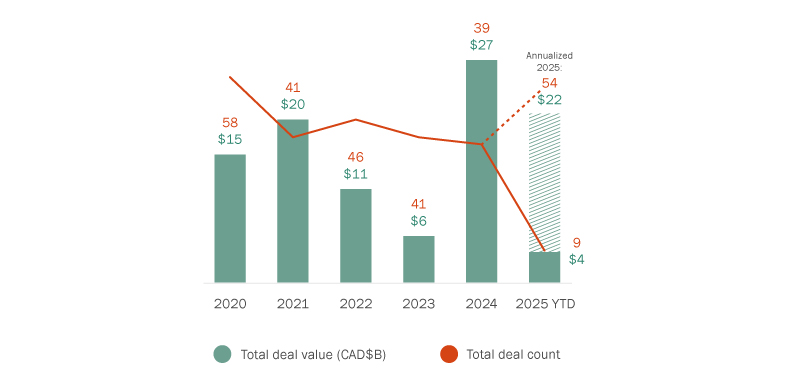
M&A activity in the Canadian infrastructure and energy projects space remains strong, with 39 deals in 2024 (see Figure 1), reflecting consistent activity levels with high transaction values. This trend is expected to continue in 2025, with nine deals completed in the first two months of the year. If this pace continues, 2025 is projected to see approximately 54 transactions and $22B in deal value (based on annualized figures). While the deal value might be slightly below 2024 levels, the total number of deals in 2025 is expected to be higher than 2024.
Despite the generally positive outlook, U.S. tariffs on Canadian energy and other goods (and Canada’s proposed retaliatory tariffs) are clouding deal forecasting for 2025. Defensive acquisitions will likely increase as dealmakers seek to shield themselves from a potential market downturn in response to the tariffs. Furthermore, recent investment policies from both countries—an “America First” investment policy from the U.S. and a stricter foreign investment review policy from Canada—present additional variables that could further impact transactions this year. As these developments continue to unfold, dealmakers will need to cope with a higher level of uncertainty in their market dealings.
Figure 1: Transactions involving Canadian infrastructure projects
Megadeals: small in volume but mighty in value
2024 saw a higher-than-usual proportion of large transactions, with over 40% of deals valued at over $1B. However, deal value is skewed by a small number of megadeals, largely driven by Neoen’s acquisition by Brookfield and Temasek, valued at approximately $14B. This trend towards megadeals is likely to continue throughout 2025, as illustrated by CDPQ’s $10B deal to buy Innergex Renewable Energy Inc. (Innergex), which was announced in February.
Four industry trends to watch
1. Renewables remain in focus
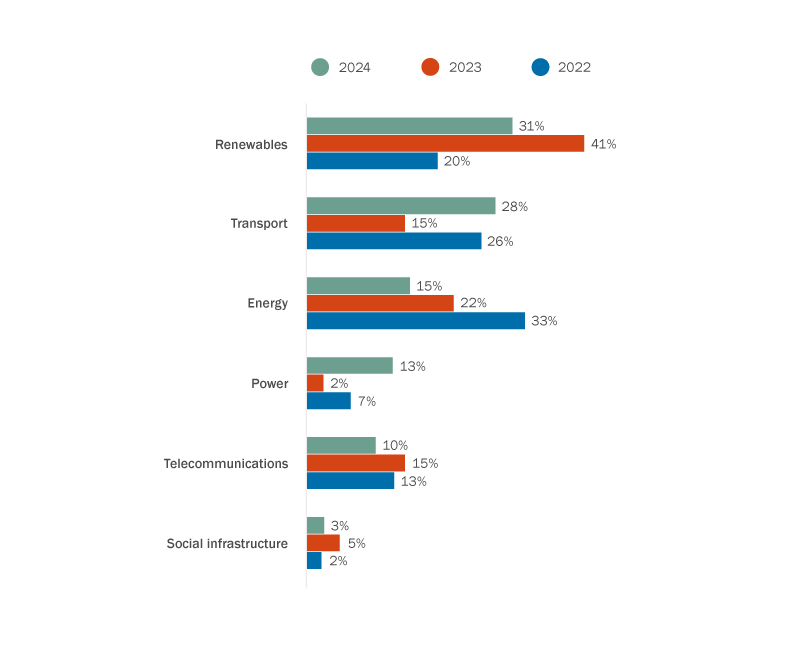
Renewable deals continue to lead the infrastructure M&A space in Canada, accounting for 31% of all deals in this space in 2024, though this represents a decline from 41% in 2023. The country’s continued efforts toward electrification are sustaining tailwinds for this sector despite pushback on renewable energy from south of the border. Innergex’s CEO commented that renewables still have a role to play in the long run, and that the market outlook in Canada is “very favourable”1. In addition to Innergex, two other renewable deals have been announced at the start of 2025: (1) Sitka Power Inc.’s acquisition of a portfolio of operating renewable electricity generation and battery energy storage assets from Saturn Power Inc. and (2) Connor, Clark & Lunn Infrastructure’s acquisition of a significant interest in the 180 MW Armow Wind and 149 MW Grand Renewable Wind projects in southern Ontario from Pattern Energy Group LP.
Figure 2: Infrastructure deal activity by industry
2. Data centres
Globally, data centre deals have been a high area of focus for dealmakers, and Canada is no exception. The growth of data centre projects is expected to increase steadily over the coming years, and a recent report by the Independent Electricity System Operator (IESO) indicates that the addition of multiple Canadian data centre projects substantially increased the electricity demand forecast for 20252. Significant deal activity in the energy sector is already underway to support the proliferation of data centres, which is being encouraged, in part, by federal and provincial initiatives to attract investment in Canada’s digital infrastructure, particularly by Canadian pension funds. Notable investment activity in this space includes Equinix’s $15B joint venture with GIC and Canada Pension Plan Investment Board for xScale data centre portfolio development, and this year’s announcement that Pembina Pipeline Corp. is investing in a large natural gas power plant that could supply a massive data centre complex.
3. Transportation
There has been a 28% increase in activity in the transportation sector compared to previous years, covering rail, ports, roads and other subsector areas. Several large deals in 2024 demonstrated continued interest in these assets, including Cando’s acquisition of the Enterprise terminal, the Mobil Grain Ltd. sale to GCM Grosvenor, the acquisition of Montreal-based LOGISTEC Corporation Logistec, and the equity stake acquisition of QSL International Ltd., among others.
4. Transmission and distribution
We expect to see continued interest in transmission and distribution assets in 2025 as demand for electricity continues to grow. To meet these rising demands, Canada and its provincial governments are looking to encourage investment in its transmission and distribution infrastructure. Notable transactions in this space include the following:
- Ontario’s Hydro One has four major transmission projects planned, and in 2025, they completed the acquisition of an approximately 48% interest in the East-West Tie Limited Partnership from affiliates of OMERS Infrastructure Management Inc. and Enbridge Transmission Holdings Inc. The East-West Tie Limited Partnership owns the East-West Tie Line, a 450-kilometre, 230kV double-circuit transmission line regulated by the Ontario Energy Board, which spans from Wawa to Thunder Bay along the north shore of Lake Superior.
- In September 2024, Axium Infrastructure announced that one of its managed funds had acquired an 80% equity interest in PUC Transmission LP, a regulated transmission utility established to construct and operate a greenfield transformation station and transmission line project located in Sault Ste. Marie, Ontario. The project will comprise a 10-kilometre, 230kV double-circuit transmission line and a 230kV transformer station, powering (among other connections) Algoma Steel Inc.’s transition to using electric arc furnaces to reduce its CO2 emissions.
The continued prominence of platform deals
Figure 3: Deal value ranged for transactions involving Canadian infrastructure projects
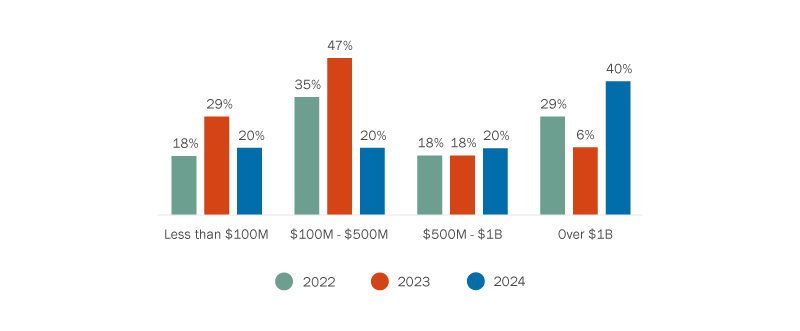
2024 saw a significant increase in deals valued at over $1B, which reflects a continued focus in the infrastructure and energy sector on platform deals. Infrastructure and energy investors are shifting focus from one-off plays to platform growth, as many are looking to acquire or finance companies with a pipeline of assets. The previously mentioned $10B Innerjex deal indicates that 2025 will likely continue this trend of buyers snapping up platform assets, and this activity will likely drive higher deal values.
Building on the momentum for infrastructure and energy M&A
We expect infrastructure and energy transactions to remain prominent in Canada’s M&A landscape. Data centres, transmission and distribution projects, and platform deals (especially in the renewables space) will drive continued deal activity for 2025, peppered by megadeals that will contribute to higher transaction values. As Canada looks to shore up its energy security and meet rising energy demands, dealmakers in this space will have ample opportunities to capitalize on the momentum in the sector.
- BNN Bloomberg, “Quebec pension fund manager to buy Innergex Renewable Energy in deal valued at $10 billion”, February 25, 2025.
- Independent Electricity System Operator (IESO), “IESO Releases Updated Demand Forecast”, October 17, 2024.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.