Speakers
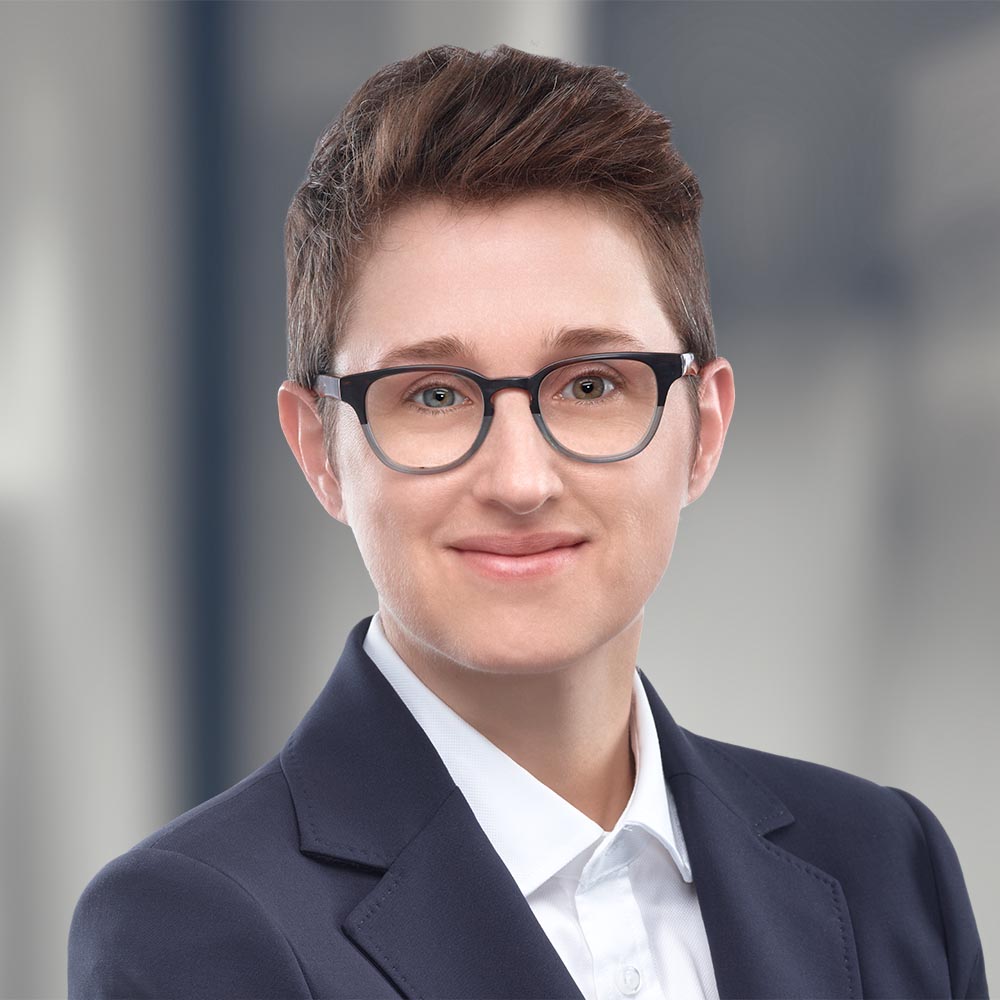
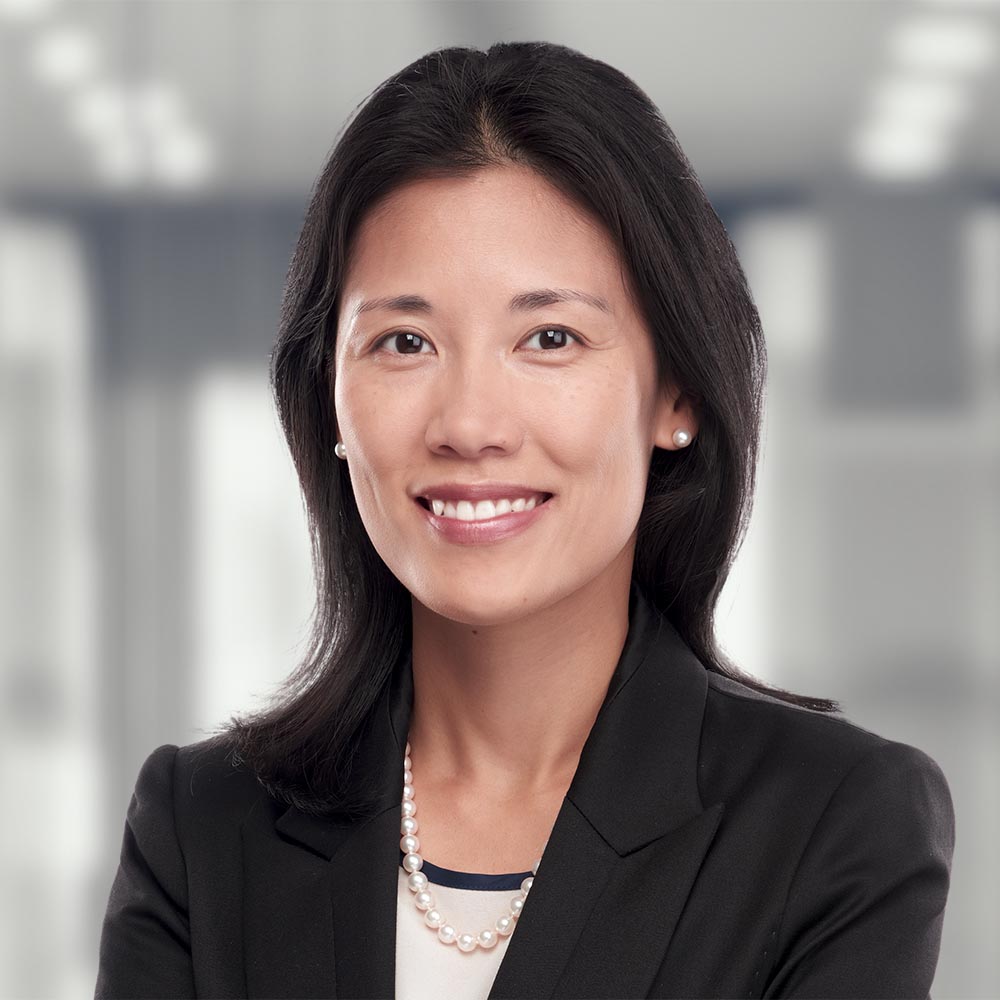
Meghan McKeever (00:06): Phantom equity can be a strategic way to compensate employees or contractors with something resembling stock, but without giving up stock in the company. But what happens when a company with phantom equity is sold? What should buyers and sellers watch out for? And how can they prevent misunderstandings that could sink the deal? I'm Meghan McKeever. I'm here with my partner Ellie Kang from Torys’ New York office to answer these questions.
And in the process, we'll check in on a recent case from Delaware and then we'll help share some tips to help you avoid common pitfalls of phantom equity. So, Ellie, what is phantom equity?
Ellie Kang (00:41): Well, Meghan, like you said, it's an alternative way to compensate employees and also contractors and other types of service providers. It grants the recipients a right to future payments that tracks the value of the company's equity over time, either in full or in parts. But because it's not actual equity, it's called “phantom equity”, sometimes also called a “shadow equity”.
Employers can benefit from phantom equity because they don't need to give away actual stock in the company so they can avoid diluting the existing shareholders. And those who are receiving phantom equity will receive the economics of the compensation that they're otherwise entitled to.
Meghan McKeever (01:20): Okay. Thanks, Ellie. That's super helpful. And that brings us to our recent cautionary tale from the courts. So, to set the stage, in December 2022 Antin Infrastructure Partners, a French private equity firm, entered into a merger agreement with OpticalTel, a group of broadband companies. In the course of the deal Antin conducted a lengthy diligence process, but they missed one important item.
So back in 2004, OpticalTel had engaged a coder named Rafael Marquez to implement certain software for OpticalTel. Marquez had entered into a software development agreement with OpticalTel, and as part of his compensation he would receive 5% ownership of an OpticalTel subsidiary, which would be distributed upon a liquidation event. So fast forward to 2022, as the sale was closing, Marquez brought a claim that he owned outstanding equity interest in this company and was entitled to a large sum following the closing.
So in March 2023 Antin infrastructure terminated the merger agreement, claiming that OpticalTel breached its capitalization rep, and accordingly, OpticalTel was unable to bring down its closing conditions. The capitalization rep included a representation that there was no outstanding phantom equity or similar rights. So in the end, the court found that the coder’s alleged ownership right was similar to the phantom equity described in the capitalization reps, which entitled him to a portion of the merger proceeds.
But more importantly, the court ruled that Antin Infrastructure was entitled to terminate the merger agreement over the breach.
Ellie Kang (02:56): It's not surprising that the Delaware Court decided for Antin Infrastructure. Phantom equity can be a useful part of an organization's compensation strategy, but this case really is an effective reminder of its risks. So let's run through four practice points to keep in mind when dealing with phantom equity. The first practice point here is to consider phantom equity arrangements when preparing disclosure schedules. Capitalization and other representations of a typical transaction agreement require the disclosure of phantom equity arrangements, and that broadly includes really any compensation arrangement that provides anyone with a right to payment where the value or the amount of the payment is calculated in reference to the company's equity.
And so sellers should pay particular attention to the scope of the disclosure requirements under the transaction agreement that could extend well beyond stock options, profit interest and other types of the more traditional equity or equity-based awards.
Meghan McKeever (03:57): Thanks. And a second practice point here is to include a de minimis qualifier in the bring-down of certain reps. So the bring-down provisions of the merger agreement in this case didn't contain any de minimis or materiality qualifier, and that might have prevented Antin from terminating the merger agreement, as Marquez's claim was relatively minor in the scope of the deal.
So sellers should negotiate for these qualifiers where possible, particularly in the capitalization rep, where de minimis inaccuracies are pretty frequent.
The third practice point here is to look broadly for phantom equity arrangements during diligence. Both the buyer and the seller in a transaction should keep in mind that phantom equity arrangements may not be included in a typical compensatory document like an employment agreement or an incentive plan document, or an award agreement. In this Delaware case, the phantom equity was providing a software development agreement.
Ellie Kang (04:52): But really the phantom equity could also be memorialized in other types of documents. It could even be included in a back-of-the-envelope style side letter, or it could be communicated via email or orally. And so that brings us to the final practice point. That is to seek legal advice when implementing any type of arrangement where future payments are linked to the company's equity.
It's not always obvious when something will be considered phantom or shadow equity. So whenever you’re considering giving employees a right to future payments that tracks the value of the company, you're adding some risk that that arrangement may not be in full compliance with various technical and other related requirements surrounding the arrangements. And that is true even if the arrangement is not expressly called a “phantom equity”.
And depending on how phantom equity's drafted or how long ago it was granted, it may not always be possible to unwind the noncompliant arrangement without incurring significant tax and other liabilities. And therefore, prevention and early detection are really key to implementing a successful phantom equity arrangement if you want to protect your organization.
Phantom equity can be a practical way to compensate employees without giving up stock in the company. But as a recent court decision out of the U.S. highlights, this type of compensation arrangement can scuttle a later sale of the company if not handled properly.
In this video, private equity partner Meghan McKeever and tax partner Ellie Kang from our New York office analyze the impact of the decision on phantom equity in dealmaking. You’ll learn:
- Why phantom equity arrangements are not always easy to spot
- Why the judge in this case allowed the buyer to terminate the merger agreement
- How buyers can help ensure no phantom equity arrangements exist
- What to insert in a merger agreement to protect against potential phantom equity provisions
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.
Tags
Opérations et transactions
Fusions et acquisitions
Entreprises émergentes et capital de risque
Marchés des capitaux
Différends et enquêtes
Litige commercial
Capital-investissement et investisseurs chefs de file
Opérations de rachat
Retraite et emploi
Constitution de fonds et levées de capitaux
Fiscalité
New York
Inscrivez-vous pour recevoir les dernières nouvelles
Restez à l’affût des nouvelles d’intérêt, des commentaires, des mises à jour et des publications de Torys.
Inscrivez-vous maintenant