Canadian M&A outlook 2023
With 2022 now in the books, dealmakers can put a less-than-stellar year in the rearview mirror and look ahead to some promising signs for 2023.
Just weeks before year-end, U.S. markets saw US$40 billion worth of new deals on a single day1. In a challenging economic environment buffeted by inflation, higher interest rates, geopolitical headwinds, and continuing supply chain turbulence, this wave of deals qualified as distinct good news.
We also saw pockets of robust activity in the past year and expect them to continue into 2023, potentially intensifying in the back half of the year.
The numbers from 2022: mid-sized deals reign
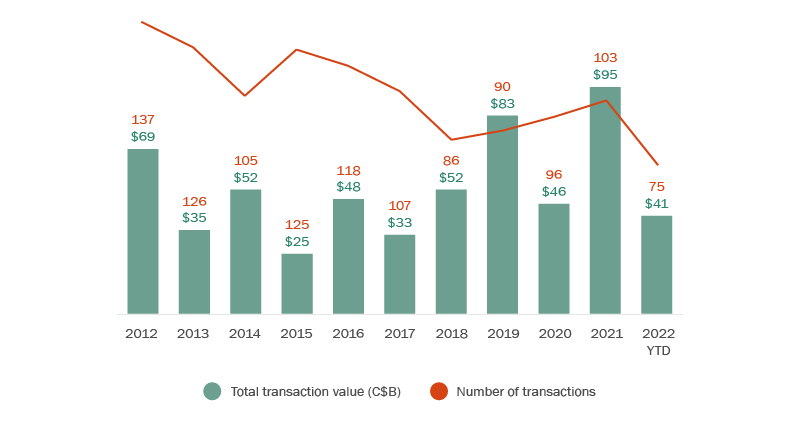
The end-of-year M&A data for 2022 are in many ways a reflection of the various forces that were in play in 2022. Public M&A activity in 2022 experienced a downturn, with deal value down by more than half compared to 2021’s blockbuster year. Volume also declined, by just over a quarter (27%), bringing the total to under pre-pandemic levels.
Figure 1: YOY Canadian public M&A by value and volume
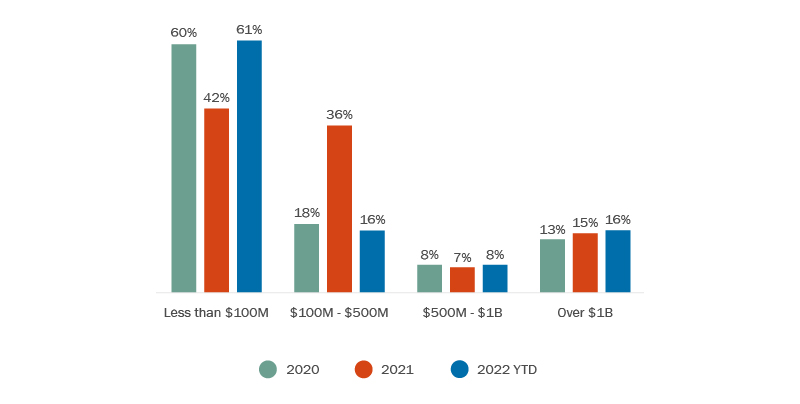
The year’s activity was notably weighted to smaller deals. Overall, the top 10 deals accounted for over 80% of deal value in 2022, with one in six (16%) valued at more than $1 billion. In one of the biggest contrasts from 2021, almost two-thirds of public M&A deals (61%) came in below $100 million, compared to 42% in 2021; and one in six (16%) landing between $100 million and $500 million, compared to 36% in 2021.
Figure 2: Canadian public M&A by deal value
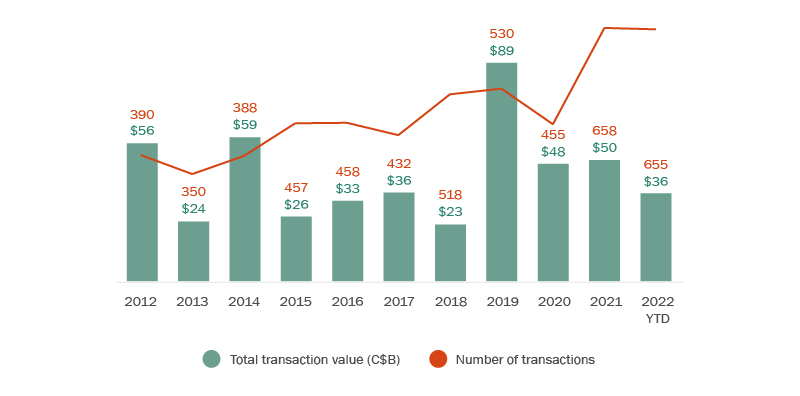
Specifically for inbound deals, the market was mixed. Consistent with public M&A trends, inbound deal value decreased in 2022 from 2021—from $50 billion to $36 billion—yet the number of deals tracked closely with the previous year (see Figure 3). Foreign investors have maintained their appetite for Canadian opportunities and are focusing their attention on more modest transactions during a time of volatility.
Figure 3: Foreign buyers of Canadian targets
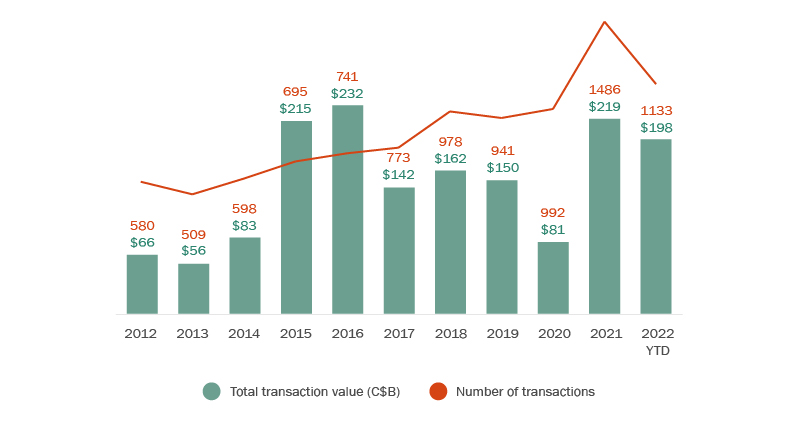
The outbound market experienced drops in both volume and value of transactions (see Figure 4). Coming out of the pandemic, Canadian institutional investors have found dealmaking more challenging in emerging jurisdictions, as geopolitical, supply chain and other risk factors continue to change the investment landscape. In addition, current geopolitical tensions with China and COVID-related events in that country may be chilling the investment appetite of some institutional investors for this previously more common source of investment opportunities.
Figure 4: Canadian outbound M&A
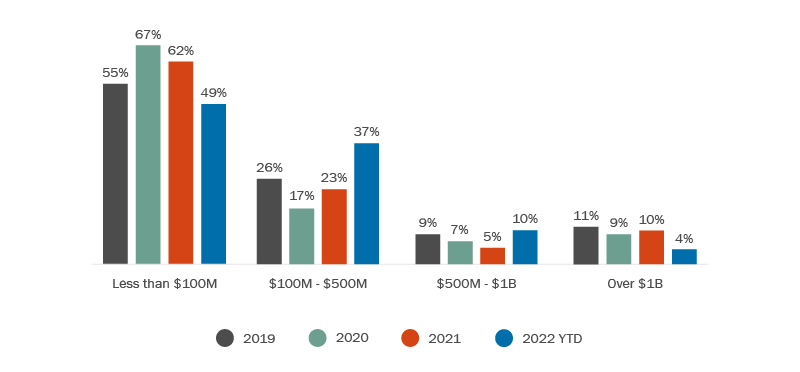
Last year witnessed a decline in deals involving private equity firms, in both the volume and value of deals. Information technology continues to take the top spot for sector focus, though it too experienced a decline in 2022. The PE story of the year may be the midmarket, which continued to shine: more than a third of deals (37%) were valued between $100 million and $500 million (see Figure 5).
Figure 5: Private equity by deal value
Going private gets its due in 2023
The significantly elevated stock prices and valuations seen during the pandemic are a thing of the past. Now many of the same companies that went public in the past couple of years may consider going private in 2023.
Under-performing tech companies may pay particular attention to going private and will find willing partners in private equity firms flush with dry powder. Late last year, U.S. business Coupa Software agreed to be taken private for US$8 billion.
Meanwhile in Canada, there are indications the go-private trend could extend beyond the volatile world of tech. Public companies in other sectors that are experiencing commercial or financial challenges or which are otherwise undervalued are likely to make attractive targets for private equity, institutional and strategic buyers.
Sectors in focus
The tech space is not the only sector which should see robust deal activity this year.
Banks and other companies in the financial sector continue to have ample capital on their balance sheets, even after a year featuring several high-profile deals. To recap the year that was, Smith Financial Corp. agreed to acquire mortgage lender Home Capital. TD is involved in two potential U.S. acquisitions: of the regional First Horizon Bank and of the Cowen investment bank. BMO is in the midst of purchasing Bank of the West from BNP Paribas. And RBC made perhaps the biggest splash of all with its all-cash bid to purchase the Canadian operations of HSBC. It is likely that financial sector businesses will continue to deploy capital in 2023 should the right deals materialize.
Transaction activity in the mining sector will likely remain strong as well. One reason for this relates to the continued drive toward gold sector consolidation, as reflected in last year’s proposed acquisition of Yamana Gold by Gold Fields, which was terminated in favour of the pending joint acquisition by Agnico Eagle Mines and Pan American Silver Corp.—the highest-value deal of the year. These transactions also highlight the ongoing debate between significant and no/low premium mergers in the mining sector.
The trend will also be driven by the growing need for critical minerals to satisfy demand for batteries, electric vehicles and other aspects of the green energy transition. For companies that have not sourced these minerals through their own exploration and development, M&A provides a critical avenue for growth in this area.
Closing of valuation gap reducing deal friction
During 2022, many proposed deals suffered from a valuation gap pitting sellers conditioned to expect high prices, against buyers wary of both a depressed market to come and a more challenging financing environment.
That gap has been closing as target boards accept the new market reality. We expect these pricing gaps will be less persistent this year as boards reset their expectations and soften their stands on valuations.
Regulatory scrutiny impacting deals
Late last year the government announced plans to toughen its scrutiny of foreign investments. These changes to the Investment Canada Act are the most significant in a decade and are the latest sign of the regulatory climate making deals more complicated.
Concerns about foreign investment have increased across western economies. While worries about China and Russia are triggering much of this rise in scrutiny—regulators in Canada recently went so far as to order the divestiture of three separate investments by Chinese investors—other issues, such as sector-specific regulatory concerns, are also presenting themselves in more transactions.
Anti-trust regulators in both Europe and North America are also intervening more often and more aggressively. The most high-profile recent example in Canada concerns the proposed Rogers-Shaw merger, which was recently approved by the Competition Tribunal but is now being appealed by the Competition Bureau.
As a result, dealmakers and target boards can expect to face longer regulatory review periods. The delays have already found their way into deal terms. For transactions that are not consummated, buyers may be penalized with reverse break fees. For transactions where regulatory approvals are a long-hold item, we are seeing ticking fees to compensate for the lag, with shareholders receiving a higher price.
The threat of increased scrutiny by regulators may again result in fewer blockbuster deals this year. Combined with general market volatility, these regulatory considerations may channel some deal activity to smaller and midmarket transactions that don’t carry the same degree of completion risk.
Conclusion
At the international level, much uncertainty lies ahead for 2023 as an array of macro issues hang in the balance which will undoubtedly affect dealmaking this year. Despite this backdrop of volatility, the Canadian market appears set to remain comparatively steady, with attractive assets and a stable business environment that will most likely continue to have appeal for a wide range of investment risk profiles across domestic and global buyers.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.
Tags
Opérations et transactions
Services-conseils et réglementation
Fusions et acquisitions
Marchés des capitaux
Capital-investissement et investisseurs chefs de file
Gouvernance et services-conseils au conseil d’administration
Services financiers
Mines et métaux
Technologies
Gouvernement et sociétés d’État
Cybersécurité
Concurrence et investissements étrangers
Entreprises émergentes et capital de risque
Droit bancaire et financement par emprunt