Ontario Long-Term Funds: Ontario’s new proposed access fund model
The Ontario Securities Commission’s (OSC) Consultation Paper 81-737 (the Proposal) proposes a novel framework that could reshape how retail investors (RIs) gain exposure to certain alternative classes of assets. That framework involves the potential creation of a new type of public investment fund referred to as an “Ontario Long-Term Fund” (OLTF).
In order to allow retail investors to indirectly benefit from the investment expertise of institutional investors, the OSC proposes to require an OLTF to be structured essentially as an access fund available to the public through a new form of prospectus and intended to invest in private institutional venture capital, private equity, private debt, mortgages, real estate, infrastructure, and natural resource investment funds (the Underlying Funds). While the proposed terms of the OLTF would resemble some of the terms found in the existing private retail access fund market (which is limited to accredited investors), the OSC is currently considering certain terms that deviate from that market. Below are a few examples that would set OLTFs apart.
The proposed OLTF framework
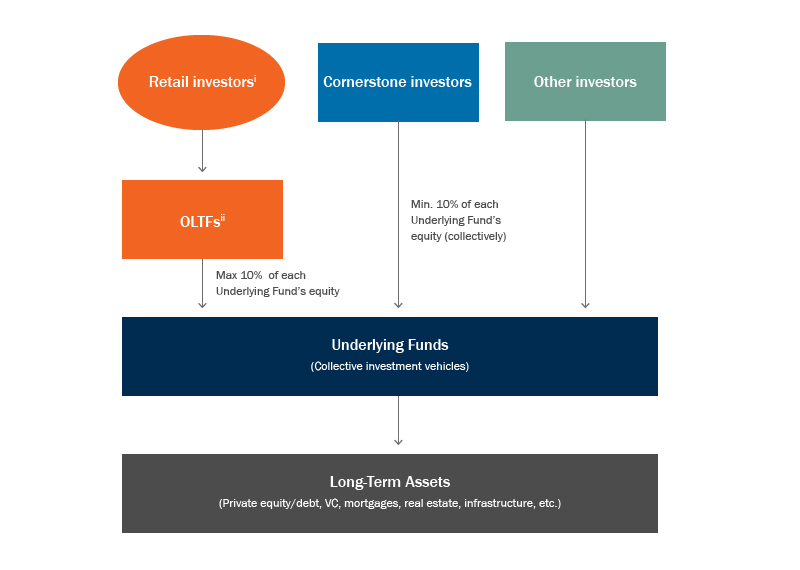
iDistribution: Prospectus-qualified offering (using new prospectus form for OLTFs) through registered dealers and portfolio managers.
iiInvestments in illiquid assets: 50-90% of NAV must be invested in long-term assets through Underlying Funds (potential flexibility to set own liquidity parameters).
Under the Proposal, OLTFs would become reporting issuers in Ontario through a prospectus-qualified offering (using a new prospectus form for OLTFs) and would, therefore, allow the general public to invest in such funds through registered dealers and portfolio managers. Unlike mutual funds or non-redeemable investment funds (NRIFs) that are reporting issuers under the existing regime, OLTFs would be exempt from regulatory caps on illiquid asset holdings. Instead, they would be required to invest a certain percentage of their NAV (the OSC is considering a bracket of 50% to 90%) in long-term assets through Underlying Funds. The OSC is also considering allowing OTLFs to potentially set their own liquidity parameters based on redemption and liquidity needs. OTLFs could be both open-ended or closed-end funds, but the OSC is considering limiting redemption features for open-ended funds to potentially no more frequently than monthly and no less frequently than annually (which is very similar to what we typically see in the private access fund market).
Unique features diverging from the private funds market
While OLTFs would share similarities with private access funds, several features under the Proposal differ from common private fund practices:
- Underlying fund ownership: Amongst the various measures put forward to mitigate risk, the Proposal limits an OLTF’s ownership in any single Underlying Fund to 10% and caps individual asset investments at 10% of NAV for open-ended OLTFs and 20% of NAV for closed-end OLTFs to ensure diversification. See the diagram above for a high-level overview of the Proposal. Under the Proposal, each Underlying Fund must have one or more “Cornerstone Investors” owning collectively at least 10% of its equity. This is to ensure that the retail investors in the OLTFs will benefit from the experience of institutional investors. This means that OLTFs will typically need to be structured as access funds investing in institutional private funds. We hope that the proposed regulation will apply the ownership requirements in a manner that gives flexibility to structure the Underlying Funds through a typical master-feeder structure and perhaps even allow retail dedicated co-investment funds intended to co-invest with an institutional fund. We hope also that the definition of “Cornerstone Investor” will be sufficiently flexible to account for non-Canadian institutional investors (the OSC seems to be considering using the “permitted client” definition of National Instrument 31-103, which would achieve that objective).
- Redemption notice and payment timelines: The Proposal would allow a maximum 30-day redemption notice period for open-ended funds, which is comparable with most private open-ended access funds, though some funds require up to 60 days. However, OLTFs would be required to pay out redemption proceeds within 15 days of the valuation date, significantly shorter than private access fund market norms, where payouts can often take up to 30 days.
- No early redemption discounts: Unlike private funds, which often impose early redemption discounts to manage liquidity and discourage short-term exits, OLTFs would not be permitted to charge early redemption discounts other than a redemption fee to cover the actual costs incurred to administer the redemption.
- Redemption caps and restrictions: The OSC proposes to allow OLTFs to cap redemptions at 10% of NAV annually (or any higher percentage). This would allow sufficient flexibility to match what we typically see in the current private access funds, provided the OSC allows for smaller caps with respect to the shorter redemption periods. One innovation, however, is the requirement to dissolve if annual redemption requests exceed this cap for two consecutive years1. In the private access fund market, such mandatory wind-up provisions are rare and fund managers typically retain broad discretion to suspend redemptions indefinitely when redemption gates apply and when facing liquidity challenges.
- Mandatory corporate structure: The OSC mentions that it is considering requiring OLTFs to be structured as a corporation and have an independent board of directors. As an alternative, the Proposal considers allowing OLTFs to establish an independent review committee (IRC) vested with enhanced supervisory powers beyond reviewing conflict-of-interests. Given that private fund sponsors typically select fund structures based on tax considerations, we hope the OSC will elect to choose the IRC approach.
Stay tuned
Overall, the OLTF Proposal represents a positive step toward modernizing Canada’s investment fund market by allowing non-accredited investors to access traditionally restricted asset classes. Although OLTF units would only be distributed to Ontario investors if the Proposal is implemented, we are eager to see whether other Canadian provinces follow suit and adopt similar frameworks, fostering broader investment opportunities for RIs across the country.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.