A blockbuster year for private equity
On the heels of record-breaking dealmaking in 2021, we expect a number of factors to continue to support the current momentum of deal activity in the private equity sector.
Canadian market overview
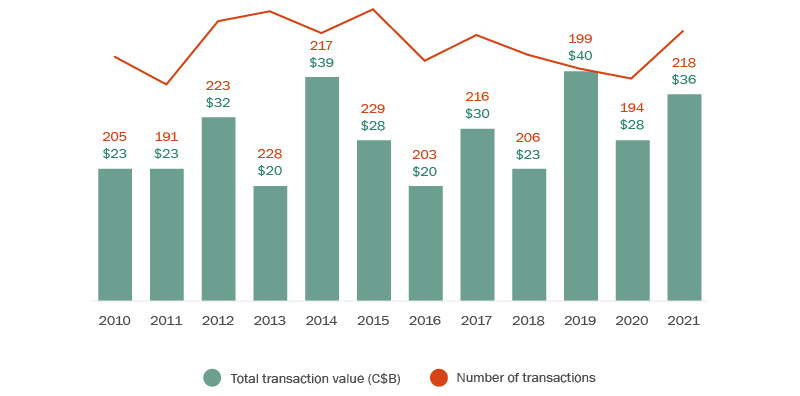
In 2021, the volume of Canadian domestic M&A activity by financial investors reached a five-year high, as financial players put capital to work in a frothy deal environment. While aggregate transaction values totaled $36 billion last year, slightly down from the decade high of $40 billion in 2019, the total value of deals by financial investors represented a 28% increase over 2020 levels (Figure 1). All these indicia point to the bull market for private equity—and in particular for North American private equity firms—which held, as of August 2021, about 50% of the over $2 trillion of dry powder available globally for investment activity1.
Figure 1 – Canadian market overview
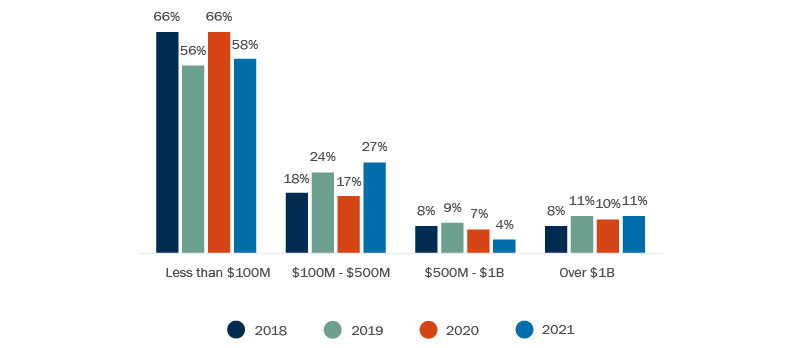
Much of the deal activity has been concentrated in the mid-market, with approximately one third of transactions falling in the C$100 million - $500 million value range—which is historically the sweet spot for Canadian private equity transactions (Figure 2).
Figure 2 – Deal value range
Role of private equity players
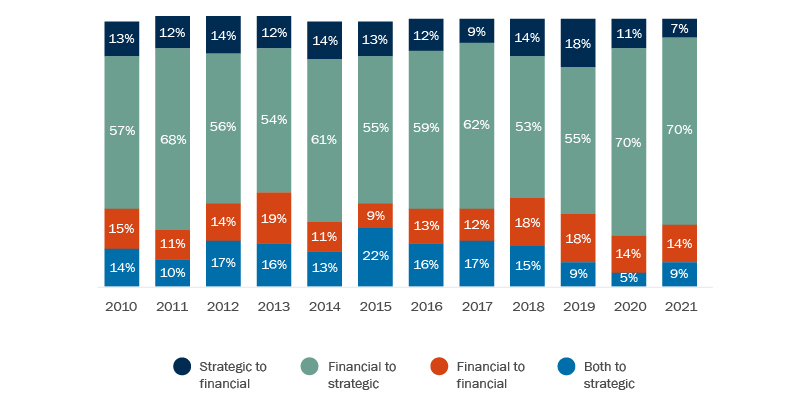
While many financial investors continued to be highly acquisitive last year, 2021 also saw the ongoing rise of sell-side transactions by financial sponsors, which reached a four-year high that accounted for 57% of overall domestic deal activity (Figure 3). While we saw many sponsor-to-sponsor transactions (a trend we have been writing about over the last seven years or so), in 2021, strategic buyers were certainly part of the deal frenzy. In fact approximately 70% of the exits by financial sponsor firms entailed a strategic buyer (though of course, some of them were in turn backed by private equity firms) (Figure 4). This comes as no surprise as last year continued to show businesses actively pursuing growth strategies and executing on strategic plans through acquisitions, amid the ongoing confidence of boards and CEO in the current deal environment (read more about the Canadian M&A outlook for 2022 here).
Figure 3 – PE role
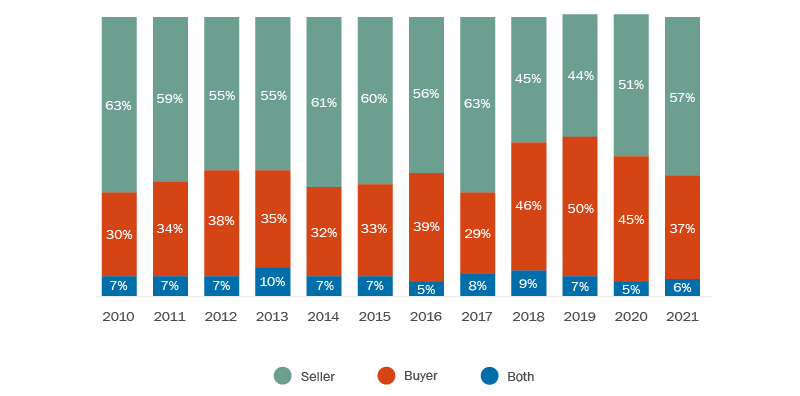
Figure 4 – Exit strategies: seller to buyer role as a percentage of overall transactions
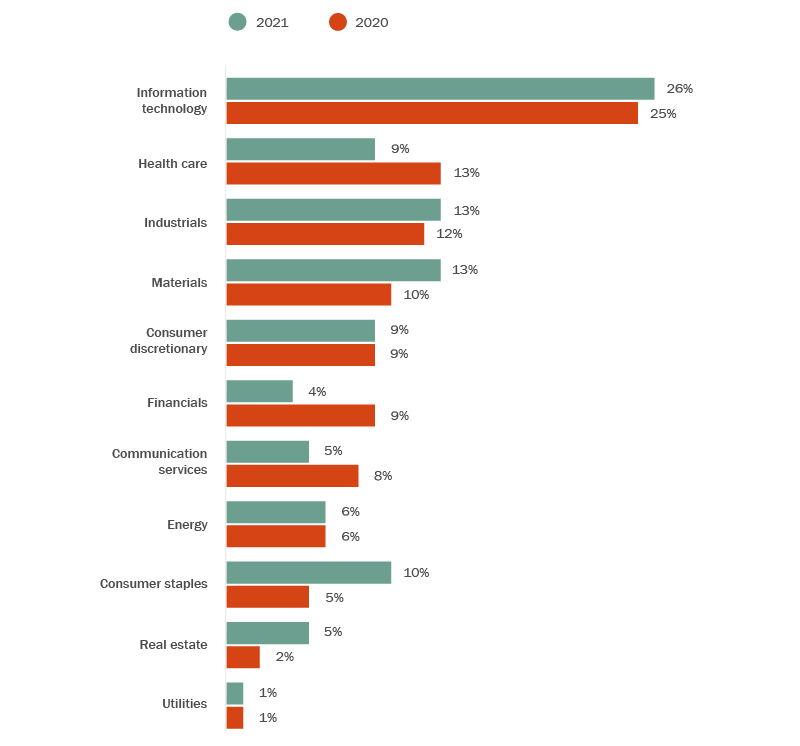
Especially in the current business landscape, technology reigned as the sector of choice for dealmakers. Transactions in the sector accounted for one quarter of M&A dealmaking last year, followed by deals in the industrials, materials and healthcare industries (Figure 5).
Figure 5 – Industry breakdown
Predictions for 2022
As we look to the year ahead, we see the following trends shaping deal activity in 2022:
- Dealmaking will continue. As we kick off the year, deal activity shows no sign of abating. Private equity investors continue to have large amounts of deployable capital and investment horizons that they must abide by. The dry powder, coupled with a low interest rate market and readily available of debt financing, should result in a robust deal market in 2022. Of course, this prediction doesn’t account for a black swan event, a disclaimer that feels appropriate given the pandemic times we live in.
- More acquisition growth for portfolio companies. In the current robust deal environment, we anticipate that investors will continue to actively pursue acquisitions as a growth strategy for their portfolio companies—as a means of expanding into new markets and geographies, acquiring talent and new technologies.
- ESG-focused businesses. Businesses and investors are increasingly focused on ESG and sustainable investing. Global private equity firms are raising sustainability-focused funds and we expect ESG-focused businesses to represent a growing area of interest for investors.
- More secondary buy-out transactions. With competition for quality assets remaining strong, private equity funds face challenges in deploying unfunded capital and we anticipate that more secondary buyouts (the sale of a portfolio company by a PE firm or pension fund to another financial buyer) deals will continue.
- Infrastructure focus. Infrastructure projects are set to be a critical source of government investment in the coming years (read more here). Private equity funds are investing in infrastructure-like assets and raising dedicated infrastructure funds—focusing on direct investments in core infrastructure and related businesses and operations that support them. We expect this trend will continue.
- Cyber risks remain front and centre. The accelerated digitization of businesses and their supply chains has meant that organizations are increasingly at risk of cyberattacks. Private equity players transacting in the year ahead will need to account for the growing risk that cyber breaches pose for their portfolio companies, ensuring regulatory compliance and deterring privacy breaches, facilitating and conducting adequate due diligence of privacy and data governance-related matters—and drafting deal documents thoughtfully to properly allocate risk.
- GP-led secondaries for liquidity. General partners of private funds have been increasingly looking to GP-led secondary transactions to provide liquidity solutions and to secure pre-emptive extensions of fund terms to maximize the value of fund assets. We expect this trend will continue in 2022.
- More earn-outs. Valuation multiples paid for new platform investments are high, especially in the current competitive deal market. As the pandemic continues and uncertainty around the long-term economic outlook increases, we expect to see more earn-outs used on deals as a tool to bridge misalignments in pricing expectations with buyers and sellers.
Conclusion
With an ongoing abundance of capital to deploy and a strategically robust private equity sector in Canada, we expect high levels of dealmaking activity to continue for so long as we are in a low interest rate environment and have relative economic stability.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.
Tags
Capital-investissement et investisseurs chefs de file
Fusions et acquisitions
Opérations de rachat
Constitution de fonds et levées de capitaux
Opérations et transactions
Gouvernance et services-conseils au conseil d’administration
Services-conseils et réglementation
Technologies
Secteur industriel et manufacturier
Sciences de la vie
Durabilité
Infrastructures, énergie et ressources
Infrastructures
Gouvernement et sociétés d’État