New Rules, New Opportunities: Leveraged Lending in the U.S.
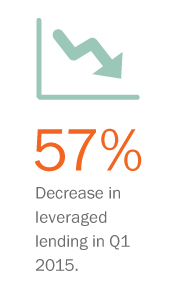
Leveraged lending in the U.S. fell to a three-year low of 57% in the first quarter of 2015 compared to first quarter of 2014.1 After much speculation in the last two years, it appears that the U.S. interagency guidance on leveraged lending (the Guidance) issued in March 2013 by the Office of the Comptroller of the Currency (the OCC), the Board of Governors of the Federal Reserve System (the Federal Reserve) and the Federal Deposit Insurance Corporation (FDIC) is having a real effect on the U.S. debt markets.
When released, the Guidance was generally expected to have a moderate impact; today, the realized effects of the Guidance include a significant drop in overall volume of leveraged loans, and more specifically, a decrease in leverage ratios, most recently averaging 6.55 times in 2014 and reportedly down to 5.91 times in the first quarter of 2015.
The Guidance applies only to leveraged loans and to those institutions regulated by the OCC, the Federal Reserve and the FDIC. Does this mean that there will be greater opportunity for non-bank institutions and sources of liquidity from outside of the U.S., including Canada? We believe the answer is a resounding yes.
What are the Types of Leveraged Loans That Pose Concern Under the Guidance?
In response to the financial crisis in 2007, U.S. regulators sought to address perceived deficiencies in underwriting standards and risk management by issuing the Guidance in conjunction with more frequent reviews of financial institutions. In their reviews, regulators examine internal standards and categorize lending portfolios. Financial institutions are expected to formulate their own definitions of what constitutes a leveraged loan, but four common transaction characteristics are identified in the Guidance:
- total leverage in excess of four times, or senior leverage in excess of three times;
- debt incurred for buyout, acquisition or distributions on capital;
- the borrower’s debt-to-net-worth ratio is such that it is recognized as highly leveraged; and
- the borrower’s post-financing leverage exceeds industry norms based on debt ratios or industry standards.
A transaction need not meet all four characteristics to be deemed a leveraged loan subject to the Guidance. Underwritten commitments to extend a loan are also governed by the Guidance.
Regulators assign leveraged loans a risk rating of “pass,” “special mention,” “substandard” or “doubtful.” Although ambiguity still exists around the interpretation of the Guidance, certain transaction characteristics are viewed as earmarks of a loan that would be subject to criticism and include:
- leverage in excess of six times;
- the inability of the borrower to fully repay debt within five to seven years from cash flows; and
- an overreliance by the lender on borrower or sponsor projections, and difficult-to-determine EBITDA addbacks, such as unrealized cost savings.
It is widely expected the unregulated funds and institutions will step in to fill the gap in leveraged lending created by the new standards, resulting in new market dynamics for lenders and borrowers alike.
Loans without financial maintenance covenants (or covenant-lite loans) are not automatically problematic. Regulators will look at the lender’s approach on due diligence, the sustainability of the borrower’s capital structure and its ability to repay the debt.
Of course, there are no bright lines or safe harbours in the Guidance, so market players have been forced to proceed cautiously, and financial institutions are walking away from the more highly leveraged transactions. The Guidance appears to be having its intended effect of limiting higher-risk lending and ensuring that lenders apply more stringent diligence standards.
Opportunity For Other Lenders
It is widely expected that unregulated funds and institutions will step in to fill the gap in leveraged lending created by the new standards, resulting in new market dynamics for lenders and borrowers alike. According to Thomson Reuters PLC, the combined market share of Jefferies, Macquarie and KKR in the 2014 institutional new money loan league tables increased by 20%. We expect that pension funds and other entities not regulated by the OCC, the Federal Reserve or the FDIC will find opportunity here as well. Considering the absence of withholding tax on most loans from Canadian lenders to U.S. borrowers and their familiarity with U.S. loan structures and documentation, Canadian investors would seem well suited to benefit from the U.S. regulatory environment. With Canadian banks obviously subject to their own regulatory constraints, the biggest opportunity may fall to Canadian institutional investors such as pension plans, life insurance companies and private equity funds.
Acquirors may also increasingly rely on issuances of high-yield bonds in the U.S. and Canadian capital markets to finance leveraged acquisitions. The main downside to buyers and sellers is that the high-yield bond market has historically been more volatile than the bank market so sellers (at least in auctions) have generally required back-stop bridge commitments to support bids. The bridge commitments have traditionally been provided by banks subject to the Guidance, so the Guidance will likely chill the bridge commitment market as well.
Conclusion
Both the regulations and the market’s reaction are very much in flux, but as the market shifts, we predict that new opportunities in the area of leveraged lending will emerge.
_________________________
1 According to a report issued by Thomson Reuters.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.