Private Equity in Focus 2015: In the Deals
Authors
 Neville Jugnauth
Derek Flaman
Current approaches dealmakers are using to seize new opportunities
With significant funds available for investment, private equity firms are looking for new and untapped investment opportunities in Canada. This development is manifesting itself not only in the nature of the deals being done, but also in the sectors that private equity is targeting.
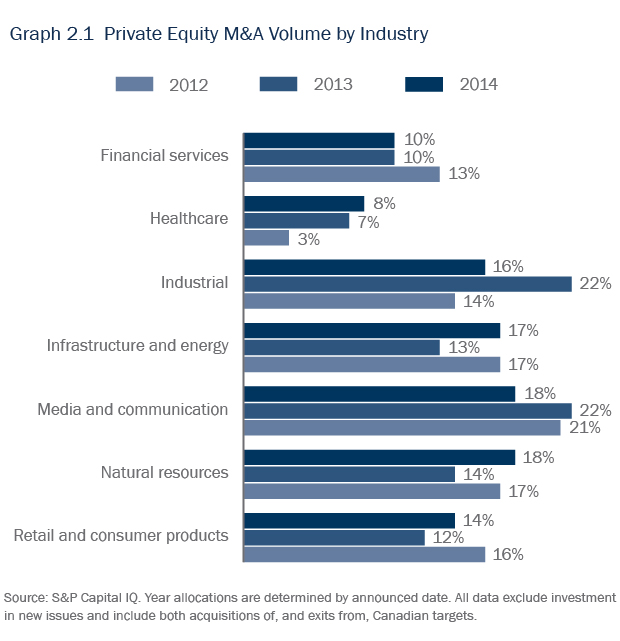
In 2014, private equity M&A touched a broad range of sectors in Canada, experiencing particular growth in the energy and natural resources sectors (see Graph 2.1).
Private equity explores alternative strategies
Ever-higher EBITDA multiples for targets in the Canadian market are motivating some private equity sponsors to offload risk. For example, we are seeing private equity firms deploy capital in minority investments to de-risk their exposure. With high valuations in the current seller’s market, more and more sponsors are also looking to partner to share the risks of any given investment.
Buy-out clubs comprised of two or more sponsors have become less common since the credit crisis in part as a result of both a highly competitive deal environment and a decrease in mega-buyouts. Sponsors are turning instead to “friendly” parties (often the sponsor’s own limited partners) as deal partners for M&A transactions (for detail, see Torys’ bulletin “Strong Demand for Private Equity Co-Investments Continues”).
Another important focus for private equity firms is the purchase of assets to complement their existing portfolios and enhance value through the pursuit of add-on acquisitions and consolidation plays. We have seen this strategy being deployed notably in the retail, healthcare and professional services sectors.
The investor relation function of private equity sponsors is also evolving in response to these changes in the industry. As limited partners become more sophisticated and shore up their in-house expertise, they are seeking more information from sponsors to monitor their existing investments, identify new co-investment opportunities and also potentially increase their stakes in select sponsors. This in turn is leading to heightened deal activity in the secondaries market.
Private equity explores oil and gas
Opportunities for energy-focused private equity investment in Canada’s oilpatch continued to be plentiful, notwithstanding the collapse in oil prices in the latter half of 2014. U.S.-based private equity funds and Canadian pension funds remain the dominant financial investors with early-stage exploration and production start-ups and midstream infrastructure plays being the primary focal points.
A number of large U.S. sponsors—including KKR, Warburg Pincus, Goldman Sachs and Blackstone—have recently completed fundraisings for funds dedicated to energy opportunities. In addition, it was reported in late January 2015 that Apollo Global Management was in the process of raising a new fund on a compressed timeframe to focus on buying distressed debt of troubled oil and gas companies as a means of capitalizing on the dramatic decline in oil prices.
Given the abundance of private equity capital and current depressed commodity prices, we expect a wealth of buying opportunities at attractive valuations and accordingly continuing strong appetite for deals in this sector throughout 2015.
Support of junior exploration companies in the oilpatch
While private equity investors continue to look at opportunities to participate directly in the development of established assets, such as the recent acquisition by Jupiter Resources, backed by Apollo Global Management, of assets from Encana, they are also turning their attention to opportunities to back proven management teams in private exploration and production start-ups. Recent transactions include Riverstone Holdings’ C$200 million investment in Canadian International Oil Corp, a Calgary-based upstream oil and gas company, and Lime Rock Partners’ C$300 million commitment to Imaginea Energy Corp. These investments illustrate a continuing theme for Calgary’s juniors where equity commitments from strong financial partners have proven to be the preferred alternative for the execution of their business strategies (rather than attempting to tap into tumultuous capital markets which have not been supportive of junior exploration companies with such higher-risk profiles).
Deal Spotlight
In June 2014, Encana Corp announced the C$2 billion sale of its Bighorn assets to Jupiter Resources, a newly formed entity funded by Apollo Global Management. The Bighorn assets cover about 360,000 net acres primarily producing natural gas, together with related pipelines, facilities and service arrangements. It was announced that total net proved reserves at the end of 2013 were approximately 1.1 trillion cubic feet equivalent, about 75% of which was natural gas.
The growing appeal of the midstream sector
Conditions in Canada’s midstream sector are also providing attractive opportunities for private equity investment. Lack of suitable infrastructure, incremental upstream development and a fundamental upward cost shift in upstream capital costs have caused producers to consider opportunities to monetize existing owned midstream infrastructure assets in order to raise capital to both redeploy to further develop upstream assets, and outsource new facility builds and expansions rather than expend their own capital.
Deal Spotlight
In late December 2014, KKR and Veresen Inc. announced the formation of a joint venture that will acquire natural gas gathering and processing assets in the Montney region of western Canada from Encana and Cutbank Ridge Partnership (a partnership between Encana and a subsidiary of Mitsubishi Corporation). Torys represented KKR and Veresen Inc. The joint venture will acquire the assets for approximately C$600 million plus actual costs accrued in 2015 and undertake up to C$5 billion of new midstream expansion for Encana and CRP in the Montney region under a 30-year fee-for-service arrangement.
Le mois dernier, le Canada a publié sa première Stratégie industrielle de défense (la Stratégie), qui souligne l’engagement du Canada à développer une base industrielle de défense solide et à stimuler la croissance économique. Ces efforts pourraient aussi comprendre le renforcement de l’état de préparation à la biodéfense et aux contre-mesures médicales, ce qui pourrait constituer des débouchés pour le secteur canadien des sciences de la vie en raison de l’importance accordée aux capacités nationales en ce sens et de la nécessité d’atténuer les risques d’urgences sanitaires.
Développement de contre-mesures médicales au Canada
Comme indiqué dans les bulletins précédents, le quatrième pilier de la Stratégie est axé sur la « sécurisation des chaînes d’approvisionnement pour les intrants et les biens clés » par le renforcement de la production nationale et le stockage de ressources. L’accent est mis tout particulièrement sur les contre-mesures médicales, en précisant que nos « alliés ont établi un lien explicite entre l’état de préparation à la biodéfense et aux contre-mesures médicales et leur sécurité économique et nationale, en élaborant de nouvelles stratégies et de nouveaux mécanismes pour faire progresser ces travaux ». Les contre-mesures médicales désignent divers produits réglementés pouvant être utilisés pour protéger la population lors d’une situation d’urgence de grande ampleur, comme l’éclosion d’une maladie ou une attaque impliquant des armes chimiques, biologiques ou nucléaires. Il peut s’agir de vaccins, de médicaments thérapeutiques et produits biologiques, de dispositifs de tests diagnostiques, des équipements de protection individuelle ou industrielle, et d’autres dispositifs médicaux. Les contre-mesures médicales sont essentielles à la réduction et à l’atténuation des dommages lors d’une urgence de santé publique.
Exploiter les voies réglementaires mises en place lors de la pandémie de COVID-19
Pendant et après la pandémie de COVID-19, le Canada a mis en place plusieurs nouvelles voies réglementaires comme mécanismes d’accélération des approbations de produits médicaux, ce qui pourrait offrir au gouvernement des options pour déployer des contre-mesures médicales afin de faire face aux risques pour la santé publique. Au début de la pandémie, Santé Canada a émis diverses ordonnances provisoires pour permettre l’importation et la vente de médicaments et de dispositifs médicaux qui n’avaient pas eu l’approbation des voies réglementaires traditionnelles. Or, Santé Canada a plutôt fait confiance aux voies d’approbation réglementaire et de l’exemption de certaines exigences en homologation de produits des pays impliqués dans la transaction. Beaucoup de ces règles provisoires ont depuis été officiellement intégrées à la réglementation en vertu de la Loi sur les aliments et drogues et ont été appliquées bien après la COVID-19. Conformément au Règlement sur les aliments et drogues, Santé Canada tient à jour la Liste des maladies qui menacent la santé publique et utilisera une procédure d’autorisation modifiée pour les médicaments d’urgence de santé publique pouvant traiter les affections figurant sur la liste. De même, le Règlement sur les instruments médicaux a établi une liste d’instruments médicaux répondant à un besoin urgent de santé publique, ce qui permet à Santé Canada d’autoriser la commercialisation de ces instruments de manière accélérée. Ces outils réglementaires sont utilisés automatiquement quand une situation médicale présente un grand risque pour la santé publique au Canada et nécessite une action immédiate pour contrer ce risque.
Le rôle de la Stratégie dans le renforcement du régime réglementaire de la santé au Canada
La stratégie prévoit que le Canada adoptera une approche proactive en matière de planification en amont des crises sanitaires. Le gouvernement entend s’assurer que les produits médicaux sont déjà disponibles au Canada afin qu’ils puissent être distribués rapidement en cas d’urgence. D’autres modifications récentes au Règlement sur les aliments et drogues permettent de prépositionner au Canada tous les médicaments d’urgence en santé publique, ce qui signifie qu’ils peuvent être importés dans des installations d’entreposage canadiennes avant que leur mise sur le marché n’ait été autorisée. La Stratégie s’appuie sur ces fondements, en faisant référence à l’organisme existant Préparation aux crises sanitaires Canada (PCSC), un organisme opérationnel spécial au sein d’Innovation, Sciences et Développement économique Canada (ISDE), et à un nouveau Fonds des sciences de la vie, lesquels « collaborent avec des partenaires internationaux et de soutenir l’élaboration et la production de contre-mesures médicales ». PCSC supervise la Stratégie en matière de biofabrication et de sciences de la vie du Canada, qui vise à développer un secteur national des sciences de la vie fort et compétitif doté de capacités de biofabrication de pointe, en mettant l’accent sur la capacité à se préparer et à faire face aux futures priorités et crises sanitaires. Dans cette optique, il y aura des occasions pour les fabricants de nouer des collaborations de recherche et des accords commerciaux ou d’approvisionnement liés aux contre-mesures médicales financées par des programmes fédéraux.
Étroitement lié aux capacités nationales, le pilier III de la stratégie implique « Investissement ciblé pour renforcer un secteur canadien de la défense novateur », avec la promesse que le gouvernement fédéral « soutiendr[a] la recherche et le développement, protéger[a] la propriété intellectuelle, soutiendr[a] les petites et moyennes entreprises, investir[a] dans les compétences et la formation, et encourager[a] les exportations afin de créer un secteur de la défense agile et concurrentiel à l’échelle mondiale ». La nécessité de favoriser le développement de la propriété intellectuelle (PI) et la conservation des droits du Canada est mentionnée à plusieurs reprises dans la Stratégie. Par exemple, la Stratégie prévoit l’établissement de partenariats officiels avec l’industrie canadienne qui « [assureront] la propriété et le contrôle nationaux de la propriété intellectuelle (PI) et des capacités essentielles. » La Stratégie reconnaît l’immense talent des établissements canadiens et la précieuse recherche qui y est menée actuellement et qui est déjà financée par des subventions de recherche d’organismes tels que le Conseil de recherches en sciences naturelles et en génie et les Instituts de recherche en santé du Canada, et fait aussi référence à l’engagement de 1,6 milliard de dollars pour de nouveaux fonds de recherche dans le budget de 2025. Cette prise de conscience de la nécessité de promouvoir et de soutenir l’innovation au Canada laisse présager des possibilités de financement, notamment dans les domaines où le Canada accuse un retard en matière de production nationale et où des engagements d’investissement et de fabrication au Canada peuvent être pris.
Prochaines étapes
Dans les prochains mois, nous prévoyons que le gouvernement du Canada publiera d’autres directives et des mesures de suivi. L’équipe de défense des conservateurs poursuivra sa couverture de perspectives sur la défense au Canada en publiant une analyse supplémentaire pour donner des précisions sur l’incidence de la Stratégie sur de multiples secteurs.